人民日报出版社主管 人民周刊杂志社主办

人民日报出版社主管 人民周刊杂志社主办

2026-10-21 07:54:16 人民日报出版社
10月9日,中共中央、国务院印发《关于发展新质生产力的意见》。往前10天,9月29日,央行已调整了四项货币政策工具,人称“四箭齐发”。
“额度从1.2万亿增加到1.4万亿”,这是所有媒体都写了的那句。但真正值钱的,是后半句:科技创新和技术改造再贷款的支持比例,从60%,统一提高到了100%。
加的是额度,给的是底气。
从60%到100%,到底差在哪?
先把“再贷款”说清楚。银行的钱主要是存款,而存款要付利息;央行另开了一条“批发通道”,银行拿符合条件的贷款去申请再贷款,钱便宜得多。
打个比方:银行是零售商,进货要给利息;央行是批发商,同样的货,批发价便宜一大截。
注意:这是央行给银行的“资金批发”,不等于央行直接借钱给科技企业;审批和风控仍由商业银行自主开展。
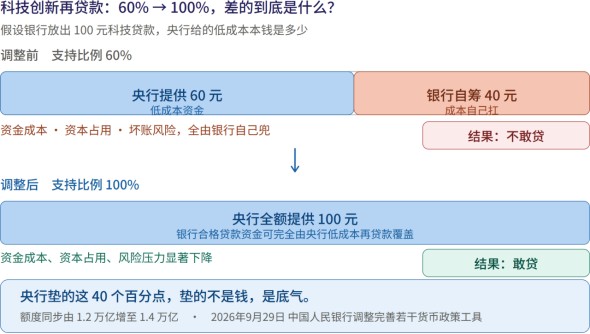
关键在“支持比例”四个字。假设银行给一家科技企业放了100块钱贷款:
比例60%时:央行给你60块的低成本资金,剩下40块银行自己想办法。
比例100%时:这100块,全部由央行的低成本资金匹配。
换个说法:过去像合伙做生意,亏了我跟着肉疼;现在则是——低成本资金全部由央行匹配,大幅降低银行自身的资金占用压力;但贷款信用风险仍由银行自主评估、自担损失,央行不承担企业坏账。资金成本压力下降,放贷意愿自然更强。
中国首席经济学家论坛成员连平的判断更直接:“这是该工具的重大机制优化”——银行的资金成本和资本占用压力都会明显下降。
央行垫的这40个百分点,垫的不是钱,是底气。
为什么非要这么干?因为科技企业“没有抵押物”
你有个朋友创业做工业软件,最值钱的是几行代码和十来个工程师;办公室是租的,电脑二手,账上撑不过半年。
他找你借100万,说三年后还120万。
你借吗?借对了赚20万,借错了100万打水漂。
赚的有上限,亏的没底线——这就是“风险收益不对称”的白话版。而银行每天要面对的,是一百个这样的朋友。
招联首席经济学家董希淼把科技企业的融资难题概括为八个字:风险收益不对称、抵押担保不足。
说白了:科技企业最擅长把钱变成未来,银行最擅长把未来折算成风险。这两句话天生有点对不上。
所以难题从来不是“市场缺不缺钱”——钱一直都有。
真正的难题是:谁敢第一个把钱,借给一个没有抵押物的人。
支持比例提到100%,就是国家站出来说:通过低成本资金分担银行的资金成本压力,鼓励银行敢贷;但企业违约风险仍由银行负责,不是国家兜底坏账。
这40个百分点,买的不是钱,是“敢贷”的底气。
这根“水管”,是花了四年才铺粗的
这套工具打磨了十几年,而这次调整还藏着一个少有人提及的对照。
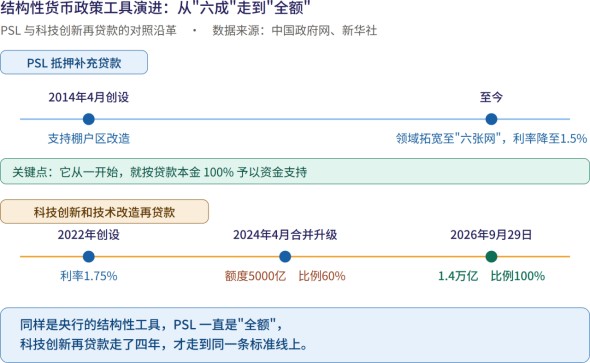
先看“老前辈”PSL(抵押补充贷款)。它2014年4月创设,最初的使命很朴素:给国开行支持棚户区改造提供长期便宜的钱。关键是——它从一开始,就按贷款本金100%给钱。
再看科技创新再贷款的家谱:2022年创设,利率1.75%;2024年4月两项合并升级至5000亿,支持比例一直卡在60%;今年9月29日增至1.4万亿,比例终于提到100%。
看懂了吗?这次的100%,本质上是让科技创新再贷款享受了和PSL同等的待遇。
思路也变了:过去更像“大水漫灌”,现在讲究“精准滴灌”——不是把整块地浇透,而是把水直接滴到根上。这一次,连管子都铺到家门口了。
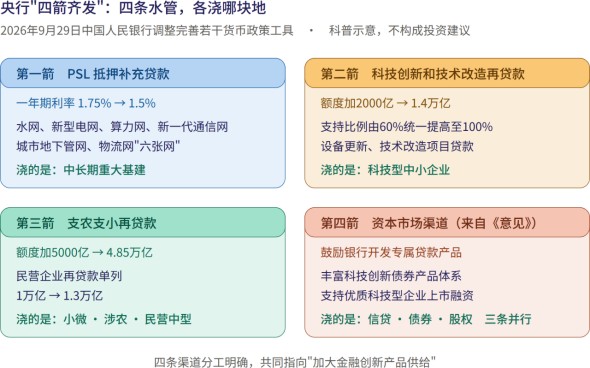
四支箭,其实瞄准的是三个地方
PSL:一年期利率1.75%降到1.5%,把水网、新型电网、算力网、新一代通信网、城市地下管网、物流网这“六张网”纳入支持。中信证券首席经济学家明明测算(市场研究预测,并非官方规划数字),“十五五”期间六张网直接投资将达30万亿元,带动上下游86万亿元。
科技创新和技术改造再贷款:加2000亿至1.4万亿元,比例提到100%,主攻产业升级、设备更新和科技型中小企业。
支农支小再贷款:加5000亿至4.85万亿,其中民营企业再贷款单列增加3000亿至1.3万亿,主攻小微、涉农和“融资夹心层”的民营中型企业。
《意见》还补了第四条路:鼓励银行开发符合新质生产力特点的贷款产品,丰富科技创新债券产品体系,支持优质科技型企业上市融资。
信贷、债券、股权——三条水管同时拧开,才叫“加大金融创新产品供给”。
跟你我有什么关系?三件实在的利好
第一件:钱流向哪儿,岗位就长在哪儿。1—8月规上工业企业利润同比增长15.7%,其中光纤制造、光缆制造行业利润分别增长5.3倍和1倍;9月制造业PMI回升至50.1%,重返扩张区间。中长期看,“六张网”和“人工智能+”是未来几年确定性较强的用工蓄水池。
第二件:看懂资金流向,不等于可以闭眼跟风。10月8日起A股三季报披露正式启动,节前已有26家公司提前发布业绩预告,这批企业预喜率近七成,但仅为局部样本,不能代表全市场整体业绩。政策是方向,业绩才是结果。
第三件:做小微企业的,这笔钱真能申请。1.3万亿民企再贷款额度、4.85万亿支农支小再贷款额度,都是实打实的渠道。下次去银行多问一句:“我们能不能申请纳入再贷款支持范围?”政策不会自己上门,得你开口问。当然,额度充足不等于申请必过,银行仍会审核企业与项目资质。
科技金融最难的一步,从来不是把钱搬出来,而是让握着钱的人敢松手。
从60%到100%,真正的变化不在于新增2000亿额度,而是银行那份“敢贷”的底气——被分担的是资金成本,信贷风险仍由银行自担。
十二年前,PSL 的第一笔钱流向了棚户区改造;今天,它流向算力网和地下管网,而科技创新再贷款也终于拿到了同等的支持。
科技企业最值钱的东西——专利、代码、工程师,终于开始被当钱看了。
你怎么看?你所在的行业,感受到这波资金了吗?评论区聊聊。
本文为财智小K财经科普。数据来源:中国政府网《中共中央 国务院关于发展新质生产力的意见》、中国政府网及新华社关于央行设立科技创新和技术改造再贷款及调整完善若干货币政策工具的报道、国家统计局公开数据。本文不构成任何投资建议。
推荐阅读:
内容简介:作者为《国际金融报》副总编辑。全书以一线实地采访加真实案例为核心,收录20个来自全国各地及海外的实践样本,贯通金融机构与能源、制造、化工、乡村产业等领域。从民企海外金融突围、洲际绿色债券发行,到工业固废资源化、农户屋顶光伏增收,是读懂“五篇大文章”中绿色金融的优质读物。
(责编:张若涵)
相关热词搜索:
上一篇:财智小K | 美联储又加息了,为什么你口袋里的钱也跟着抖?
下一篇:最后一页
人民财经网版权及免责声明:
1.凡本网注明“来源:人民财经网”或“来源:人民周刊”的所有作品,版权均属于人民财经网(本网另有声明的除外);未经本网授权,任何单位及个人不得转载、摘编或以其它方式使用上述作品;已经与本网签署相关授权使用协议的单位及个人,应注意作品中是否有相应的授权使用限制声明,不得违反限制声明,且在授权范围内使用时应注明“来源:人民财经网”或“来源:人民周刊”。违反前述声明者,本网将追究其相关法律责任。
2.本网所有的图片作品中,即使注明“来源:人民财经网”及/或标有“人民财经网(www.peoplecen.com)”“人民周刊”水印,但并不代表本网对该等图片作品享有许可他人使用的权利;已经与本网签署相关授权使用协议的单位及个人,仅有权在授权范围内使用图片中明确注明“人民财经网”或“人民周刊记者XXX摄”的图片作品,否则,一切不利后果自行承担。
3.凡本网注明“来源:XXX(非人民财经网或人民周刊)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
4.如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
※ 联系电话:010-65363526 邮箱:rmzk001@163.com