人民日报出版社主管 人民周刊杂志社主办

人民日报出版社主管 人民周刊杂志社主办

2026-09-18 19:42:38 人民日报出版社
2026年9月17日,美联储宣布加息25个基点,联邦基金利率目标区间升至3.75%—4.00%,这已是本轮周期的又一次动作。你可能觉得:美国加息,关我什么事?今天财智小K就把这条“隔山打牛”的链条讲明白——先从一个一百多年前的故事说起。
一个被“金融恐慌”逼出来美联储
故事得从一场恐慌讲起。1907年美国爆发严重银行恐慌,挤兑蔓延、银行接连倒闭。当时美国没有央行,靠金融大亨摩根出面凑钱才压住火势。这场乱局让美国人明白:没有“最后贷款人”,金融市场就是火药桶。于是1913年,威尔逊总统签署《联邦储备法》,美联储正式诞生。
有意思的是,美国对“央行”一直很警惕——1791年、1816年曾两度设立央行,又两度因“怕政府乱印钱”而关闭。美联储其实是“第三代”央行,而且设计得刻意去中心化:12家地区联储+华盛顿理事会+公开市场委员会(FOMC,就是决定加息降息的那个会),并被立法确立“双重使命”:稳物价+充分就业。
所以一句话:美联储不是“美国政府的小金库”,而是全球美元的“总开关”。这一拧,全世界都跟着颤。
加息如何生产“连锁反应”?
搞清了美联储的来历,再看它一加息,为什么能隔着太平洋搅动你的钱包?答案是:涟漪一圈圈往外荡。
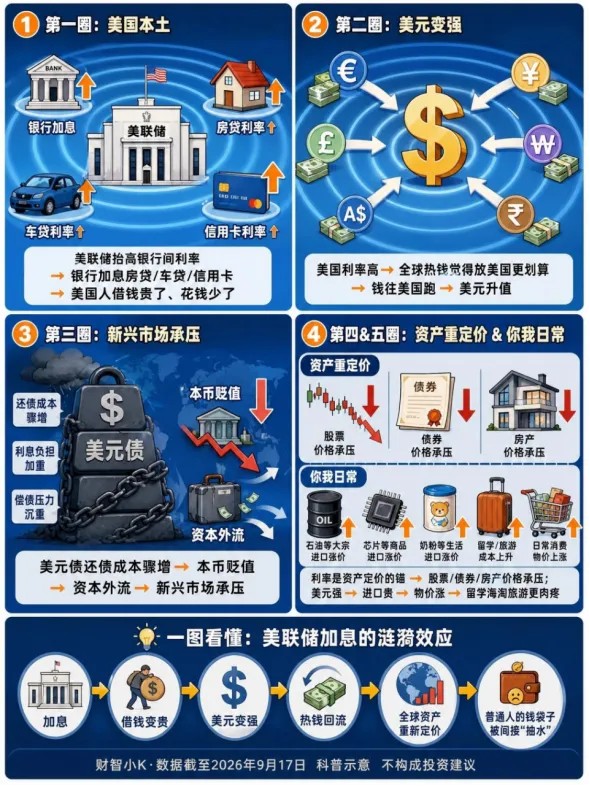
第一圈(美国本土):银行间借钱利率抬高→房贷、车贷、信用卡利率跟着涨→美国人借钱贵了、花钱少了。
第二圈(美元变强):美国利率一高,全球热钱觉得“放美国更划算”→钱往美国跑→美元升值。
第三圈(新兴市场承压):借了美元债的国家还债成本骤增,本币贬值、资本外流,里外不是人。
第四圈(资产重定价):利率是"资产定价的锚",利率一高,股票(尤其科技股)、债券、房子的未来现金流折现变便宜→价格承压。
第五圈(你我日常):进口商品用美元标价,美元强→进口贵→物价承压;留学、海淘、换汇也更肉疼。
把五圈连起来就是:加息→借钱变贵→美元变强→热钱回流→全球资产重新定价→普通人的钱袋子被间接“抽水”。
美联储“打喷嚏”全球“感冒”
这套传导不是纸上谈兵,历史上已经演过好几回。
20世纪80年代“沃尔克冲击”:为压住失控的通胀,美联储把利率一度加到近20%,美元暴涨,借满美元债的拉美国家还不起钱,墨西哥1982年率先违约,整个拉美陷入“失去的十年”。
2013年“缩减恐慌”:美联储只是“放风”要减少买债,印度、印尼、巴西、土耳其货币就集体崩跌、资本外逃——连真加息都还没发生。
2022—2023年“史上最猛加息”:一年半连加11次,从近0%加到5.25%—5.50%,美元指数冲到20年高位,斯里兰卡违约、英国养老金危机、日元暴跌逼得日本出手、FTX崩塌、硅谷银行倒闭——一加息,全球草木皆兵。
最近这轮加息,影响了什么?还会不会加?
说了这么多历史,把镜头拉回当下。
2022—2023年那轮,普通人最直接的感受是人民币承压(美元兑人民币从6块多到7块3以上)、海淘留学变贵、进口涨价;美国老百姓则是房贷利率冲上7%—8%。
而2026年9月17日这次,别小看它:加息25个基点至3.75%—4.00%,12:0全票通过——这是2023年7月以来首次加息,宣告2024年9月开始的降息周期画上句号。
背景有二:通胀仍高(美联储将2026年PCE通胀预测上调至3.7%),叠加中东冲突推高油价。连锁反应当天就上演:沙特、阿联酋、卡塔尔、巴林、阿曼等多国央行同日跟随加息25个基点。
有意思的是,特朗普喊“美国利率应降到1%或更低,而且要快”,沃什按自己节奏加息,白宫表态“尊重美联储的独立性”——这出“总统喊降息,央行偏加息”的对手戏,本身就是观察美元信用的窗口。
对中国而言,好消息是我们货币政策“以我为主”,人民币是有管理的浮动汇率,不会简单跟着崩;但出口企业、借了外债的公司、有美元开支的家庭,依然会被这股“洋流”推搡。
那后面还会不会加?答案不用猜,点阵图里写得明明白白——FOMC的18位官员每人画一个点,合成一张官方“天气预报”:
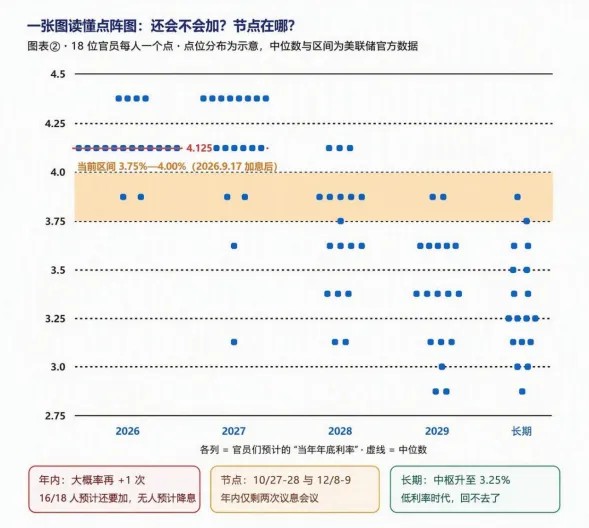
年内大概率还有一加:16人预计年内再加息(12人认为加1次、4人认为加2次),2人就此打住,无人预计降息;2026年底利率中位数4.125%。
节点盯两次会:年内只剩10月27—28日、12月8—9日两次议息会议(12月更新点阵图);10月加不加,重点盯会前的通胀(PCE)和就业数据。
明年高位平台:2027年底利率中位数仍是4.125%——“加完先扛住”。内部分歧也大:8人预计明年还要加、6人按兵不动、3人预计降2次、1人预计降4次。更值得记住的是长期利率中枢从约3.1%上调至3.25%:低利率时代,回不去了。
财智小K快评:点阵图是“天气预报”,不是保证书。中位数说年内还有一加,节点在10月底或12月初;最终加不加,让通胀和就业数据说话。普通人要做的不是猜对每次会议,而是按“高利率会持续很久”来安排自己的钱。
落到每一个人身上,能怎么办?
看懂了大方向,落到自己身上能做什么?七条实用建议,建议收藏。
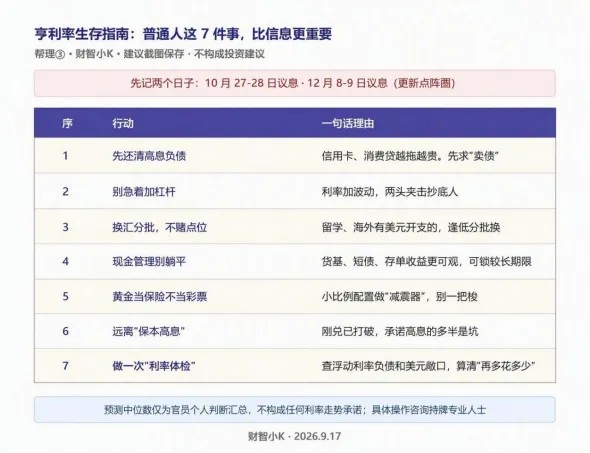
1.先减“贵债”:高利率时代,高息卡债、消费贷最伤人,有余钱优先还清,比“理财赚收益”更划算。
2.别乱加杠杆:房价、股市都在重新定价,此时加杠杆抄底,容易被“利息+波动”两头夹击。
3.换汇/留学/海淘看节奏:有美元开支就逢低分批换,别赌一个点,也别把换汇当“炒汇”。
4.现金别躺平:利率高位,货基、短债、大额存单等“现金管理”工具收益更可观,可趁高位锁定较长期限。
5.黄金当“保险”不是“彩票”:加息周期尾声黄金常有表现,可拿一小部分做“减震器”,别一把梭。
6.投资别追高收益陷阱:刚性兑付打破的年代,承诺“保本高息”的多半是坑;多元分散、留足应急金,比押注单一资产踏实。
7.给自己做“利率体检”:看看有无浮动利率负债、美元敞口,提前算好“利率再动,我每月多花多少”。
(本文为财智小K财经科普内容。数据来源:美联储官网利率表、人民日报出版社公开书目,仅供学习参考,不构成投资建议。具体操作请结合自身情况,必要时咨询持牌专业人士。关注“财智小K”,用大白话帮你读懂钱的事。)
推荐阅读:
《人民币汇率分析与风险管理》
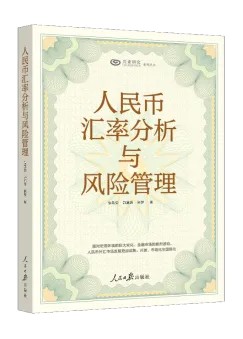
内容简介: 在金融国际化的大背景之下,该书深入、全面地阐述人民币汇率的分析框架及其风险管理的方向和行为。本书分“汇改的历史沿革与发展方向”“汇率分析框架:人民币汇率”“汇率分析框架:外汇汇率”“汇率风险管理实践”4章,宏观层面梳理了人民币汇改历史沿革与发展方向,聚焦我国外汇市场发展和建设方向,然后从宏观到中微观,构建我国人民币汇率的分析框架并与其他主流货币进行横向对比。最后,在前述基础上,介绍多种汇率风险管理机制,为企业汇率风险管理实践提供指导。可供广大投资机构、相关从业人员学习参考,个人投资者亦可从中获益。
作者简介:
鲁政委,经济学博士,兴业银行首席经济学家,兴业研究公司学术评审委员会主席。中国金融四十人论坛(CF40)特邀成员,中国金融学会理事,中国首席经济学家论坛(CCEF)理事。
郭嘉沂,美国约翰斯.霍普金斯大学金融数学硕士,兴业研究公司外汇商品研究部负责人、首席汇率研究员,曾就职于苏格兰皇家银行、兴业银行资金营运中心,主要从事海外市场、汇率研究等。
张梦,华东师范大学经济学硕士,兴业研究公司高级汇率研究员,主要从事人民币汇率、日元汇率、外汇及跨境政策等研究。
(责编:张若涵)
相关热词搜索:
上一篇:财智小K | 人形机器人84年,终于从科幻走到工厂
下一篇:最后一页
人民财经网版权及免责声明:
1.凡本网注明“来源:人民财经网”或“来源:人民周刊”的所有作品,版权均属于人民财经网(本网另有声明的除外);未经本网授权,任何单位及个人不得转载、摘编或以其它方式使用上述作品;已经与本网签署相关授权使用协议的单位及个人,应注意作品中是否有相应的授权使用限制声明,不得违反限制声明,且在授权范围内使用时应注明“来源:人民财经网”或“来源:人民周刊”。违反前述声明者,本网将追究其相关法律责任。
2.本网所有的图片作品中,即使注明“来源:人民财经网”及/或标有“人民财经网(www.peoplecen.com)”“人民周刊”水印,但并不代表本网对该等图片作品享有许可他人使用的权利;已经与本网签署相关授权使用协议的单位及个人,仅有权在授权范围内使用图片中明确注明“人民财经网”或“人民周刊记者XXX摄”的图片作品,否则,一切不利后果自行承担。
3.凡本网注明“来源:XXX(非人民财经网或人民周刊)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
4.如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
※ 联系电话:010-65363526 邮箱:rmzk001@163.com